


Український ринок нафтопродуктів увійшов у середину осені в умовах високих цін, змін у структурі імпорту та постійних безпекових викликів. Постачальники адаптують логістику пального, підприємства уважніше планують закупівлі, а питання захищеного зберігання ресурсу залишається серед пріоритетів галузі.
Водночас оприлюднені на початку жовтня підсумки дев’яти місяців показують: попри вересневе скорочення постачань, накопичувальні обсяги імпорту дизельного пального та бензину перевищують торішні. Зростає експорт українського біоетанолу, збільшуються надходження паливного акцизу, а міжнародні потоки нафти й нафтопродуктів продовжують перебудовуватися.
За даними, оприлюдненими Enkorr 7 жовтня, у вересні Україна імпортувала 537 тис. тонн дизельного пального. Це на 9% менше, ніж у серпні, та на 21% менше порівняно з вереснем 2025 року. Водночас за січень–вересень постачання досягли 4,7 млн тонн — на 3% більше за відповідний торішній результат. Серед причин вересневого спаду видання називає слабкий попит, наслідки атак на промисловість, складнощі з експортом аграрної продукції та високі ціни. Змінилася й географія поставок: частка південного напрямку зменшилася до 41% проти 52% роком раніше. Польща залишилася найбільшою країною-постачальником із результатом 203 тис. тонн, із Литви надійшло 66 тис. тонн.
АТ Енерго Трейд посіла четверте місце серед найбільших імпортерів дизпального у вересні, забезпечивши ввезення близько 44 тис. тонн ресурсу. Цей результат відображає масштаб участі компанії в забезпеченні українського ринку пальним.
У вересні імпорт бензину в Україну становив 145 тис. тонн. Порівняно із серпнем обсяги знизилися на 5%, однак залишилися на 3% вищими за результат вересня минулого року. За дев’ять місяців було імпортовано 1,26 млн тонн автомобільних бензинів — на 15% більше, ніж за аналогічний період 2025 року.
За повідомленням Enkorr, на місячну динаміку вплинули сезонне зменшення споживання та високі роздрібні ціни, які спонукали автомобілістів економити. Основними країнами-постачальниками залишалися Литва та Польща: разом вони забезпечили 57% вересневого імпорту. При цьому окремі напрямки демонстрували різну динаміку. Постачання з Румунії збільшилися на 29% порівняно із серпнем — до 30,1 тис. тонн, тоді як із Греції скоротилися на 28%, до 10,8 тис. тонн. Таким чином, зниження загального місячного обсягу супроводжувалося перерозподілом поставок між країнами. Для учасників ринку це підкреслює значення гнучкого планування імпорту бензину та доступу до кількох джерел ресурсу.
Наприкінці вересня та на початку жовтня АТ Енерго Трейд визначено переможцем трьох закупівель дизельного пального для АТ «Укргазвидобування» та АТ «Укрзалізниця». Для «Укргазвидобування» передбачено постачання 2,5 тис. тонн дизпального на 255,35 млн грн із ПДВ. Ще дві закупівлі, проведені філією «Центр забезпечення виробництва» «Укрзалізниці», передбачають поставки по 2 тис. тонн — на 188,64 млн грн і 190,08 млн грн із ПДВ відповідно. Загальний обсяг запланованих поставок за результатами цих тендерів становить 6,5 тис. тонн дизельного пального.
Однією з помітних тем початку жовтня стало підземне зберігання нафтопродуктів. У матеріалі НафтоРинку від 6 жовтня розглянуто можливості створення захищених сховищ у контексті формування мінімальних запасів нафти та нафтопродуктів. Підґрунтям для обговорення став експериментальний проєкт, передбачений урядовою постановою від 13 серпня 2026 року. Серед можливих рішень — казематні сховища зі сталевими резервуарами всередині захисних залізобетонних конструкцій та сховища в геологічних формаціях. Кожен варіант потребує окремого технічного опрацювання, оцінки придатності майданчика, витрат і строків реалізації.
Для паливного ринку ця дискусія важлива з погляду стійкості постачання. Захищені запаси можуть стати одним з елементів системи, яка допомагає переживати перебої та зменшувати вразливість інфраструктури. Водночас сама наявність проєкту ще не означає введення готових сховищ в експлуатацію.
За інформацією НафтоРинку, що ґрунтується на відповідях податкової та митної служб, у січні–вересні 2026 року надходження акцизного податку на пальне становили 104,6 млрд грн. У третьому кварталі до бюджету надійшло 35,8 млрд грн паливного акцизу — на 10,4% більше, ніж за аналогічний період минулого року. Видання пов’язує збільшення насамперед із підвищенням акцизних ставок із початку 2026 року та девальвацією гривні.
Цей контекст важливий для розуміння статистики: зростання податкових надходжень саме по собі не свідчить про пропорційне збільшення фізичного споживання пального. Окремо оприлюднено результати сплати авансових внесків операторами АЗС. За дев’ять місяців їхня сукупна сума з податку на прибуток і ПДФО становила близько 2,7 млрд грн, що на 5,4% перевищує торішній показник. Водночас динаміка двох платежів відрізнялася: авансові внески з податку на прибуток збільшилися на 6%, а з ПДФО — скоротилися на 5,6%.
Станом на 1 вересня 2026 року в Україні було зареєстровано 5 404 ліцензії на право роздрібної торгівлі пальним — на 198 більше, ніж на початку року. В оптовому сегменті за цей самий період зафіксовано скорочення. Кількість ліцензій на торгівлю без місць оптової торгівлі зменшилася з 1 801 до 1 710, а за наявності таких місць — із 412 до 399. Ці показники характеризують кількість ліцензій. Їх не варто автоматично прирівнювати до кількості окремих компаній або нових автозаправних станцій. Водночас вони дозволяють простежити, як змінюється структура ліцензованої діяльності на ринку пального України.
За оцінкою НафтоРинку, у січні–вересні 2026 року Україна експортувала 123,4 тис. тонн біоетанолу — на 36,6% більше, ніж за відповідний період минулого року. Найбільшим ринком збуту залишалася Литва, куди спрямовано 84,7 тис. тонн, або 68,6% загального експорту. Зросли також відвантаження до Румунії, Польщі та Швейцарії. Водночас у вересні було вичерпано квоту на безмитні постачання українського етанолу до ЄС обсягом 125 тис. тонн. Це окремий показник, який не слід змішувати з наведеним обсягом експорту біоетанолу. На тлі зростання зовнішніх поставок розвиток українського ринку біокомпонентів залишається важливою галузевою темою. Для бізнесу актуальними є питання економіки виробництва готових паливних сумішей, доступу до ринків збуту та умов використання української продукції всередині країни.
Наприкінці вересня Саудівська Аравія відновила відвантаження нафти через порт Янбу на Червоному морі після поновлення роботи нафтопроводу Схід–Захід. На початку жовтня експерти НафтоРинку повідомили, що в останнього тижня вересня експорт сирої нафти з Близького Сходу перевищував рівень, який передував регіональному конфлікту. Попередні оцінки за ці дні становили 19,5–22,5 млн барелів на добу, а середній показник за сім днів до 1 жовтня — 18,5 млн барелів. Водночас зберігалися ризики атак на судна. Відновлення обсягів відвантаження відбувалося в умовах небезпеки для морської логістики.
У вересні експорт середніх дистилятів з Індії сягнув приблизно 740 тис. барелів на добу — найвищого рівня за рік. Відвантаження газойлю становили 586 тис. барелів на добу. За повідомленням НафтоРинку від 13 жовтня, зростанню сприяли зовнішній попит і скорочення запасів дизпального в Європі. Додатковим стимулом стало зниження індійських експортних податків у вересні. Поставки середніх дистилятів до Європи та Середземноморського регіону досягли 298 тис. барелів на добу. Ця динаміка демонструє, як європейський ринок залучає додатковий ресурс із віддалених напрямків у відповідь на напружений баланс пропозиції.
За повідомленням НафтоРинку від 13 жовтня, учасники німецького ринку очікують приблизного подвоєння попиту на цей продукт у 2026 році порівняно з 2025-м. Один із головних чинників — зближення його вартості з ціною традиційного дизпального. На окремих напрямках HVO100 стало дешевшим, що підвищило інтерес аграрних підприємств і комерційних автопарків.
Таджикистан за дев’ять місяців збільшив імпорт нафтопродуктів з Ірану до 15,6 тис. тонн проти 3,5 тис. тонн роком раніше. Суттєво зросли також поставки з Туркменістану. Ці зміни відбувалися на тлі пошуку альтернативних джерел забезпечення пальним. Сирія, своєю чергою, оголосила про плани збільшити видобуток нафти приблизно зі 110 тис. до 250 тис. барелів на добу до кінця 2027 року. Як повідомляє Enkorr, реалізація цих намірів залежатиме від інвестицій, обладнання та відновлення інфраструктури. Це довгострокові плани, а не додаткова пропозиція, яка вже надійшла на світовий ринок.
ажливою галузевою подією вересня стала виставка-конференція PROкачай АЗС 2026, яка відбулася 22–23 вересня в Києві. АТ Енерго Трейд долучилася до заходу з пакетом «За підтримки», а менеджери компанії взяли участь у професійному обговоренні роботи паливного ринку. На трейдинговій сесії розглядали цінові коливання, труднощі прогнозування закупівель, пропускну спроможність логістичних маршрутів і перспективи пального з біокомпонентами. Було звернено увагу на скорочення горизонту планування: зміни ринку під час транспортування партії ускладнюють оцінку майбутніх умов її реалізації. У бензиновому сегменті обговорювали попит на готовий А-95-E10 та перспективи преміальних А-98 і А-100. Спільним для різних сегментів залишалося питання доступу до кількох джерел і маршрутів постачання.
Дякуємо організаторам PROкачай АЗС 2026 за можливість відкрито обговорити виклики галузі, а партнерам і всім учасникам — за зустрічі, обмін досвідом та змістовні розмови. Для команди АТ Енерго Трейд такі події — це можливість краще почути потреби бізнесу й разом шукати рішення для стабільного постачання пального.
Осінні новини паливного ринку показують, наскільки тісно пов’язані українські закупівлі зі світовими потоками нафтопродуктів, станом транспортної інфраструктури та безпековою ситуацією. Для підприємств, які купують дизельне пальне оптом або планують регулярні закупівлі бензину, важливо враховувати весь цикл постачання: наявність потрібного ресурсу, умови оплати, строки перевезення та можливість коригування маршруту.
АТ Енерго Трейд працює з потребами українського бізнесу в оптовому постачанні нафтопродуктів. Обговорити обсяги, графік та актуальні умови поставок можна з менеджерами компанії.

Паливний ринок України: ключові події серпня та першої половини вересня 2026 року
Огляд ринку нафтопродуктів України: імпорт дизпального, стратегічні запаси, паливна логістика, воєнні ризики та PROкачай АЗС 2026.
Детальніше
АТ Енерго Трейд підтримує розвиток лідерського потенціалу ветеранів України
АТ Енерго Трейд підтримує суспільно важливі ініціативи та проєкти, спрямовані на підтримку захисників України.
Детальніше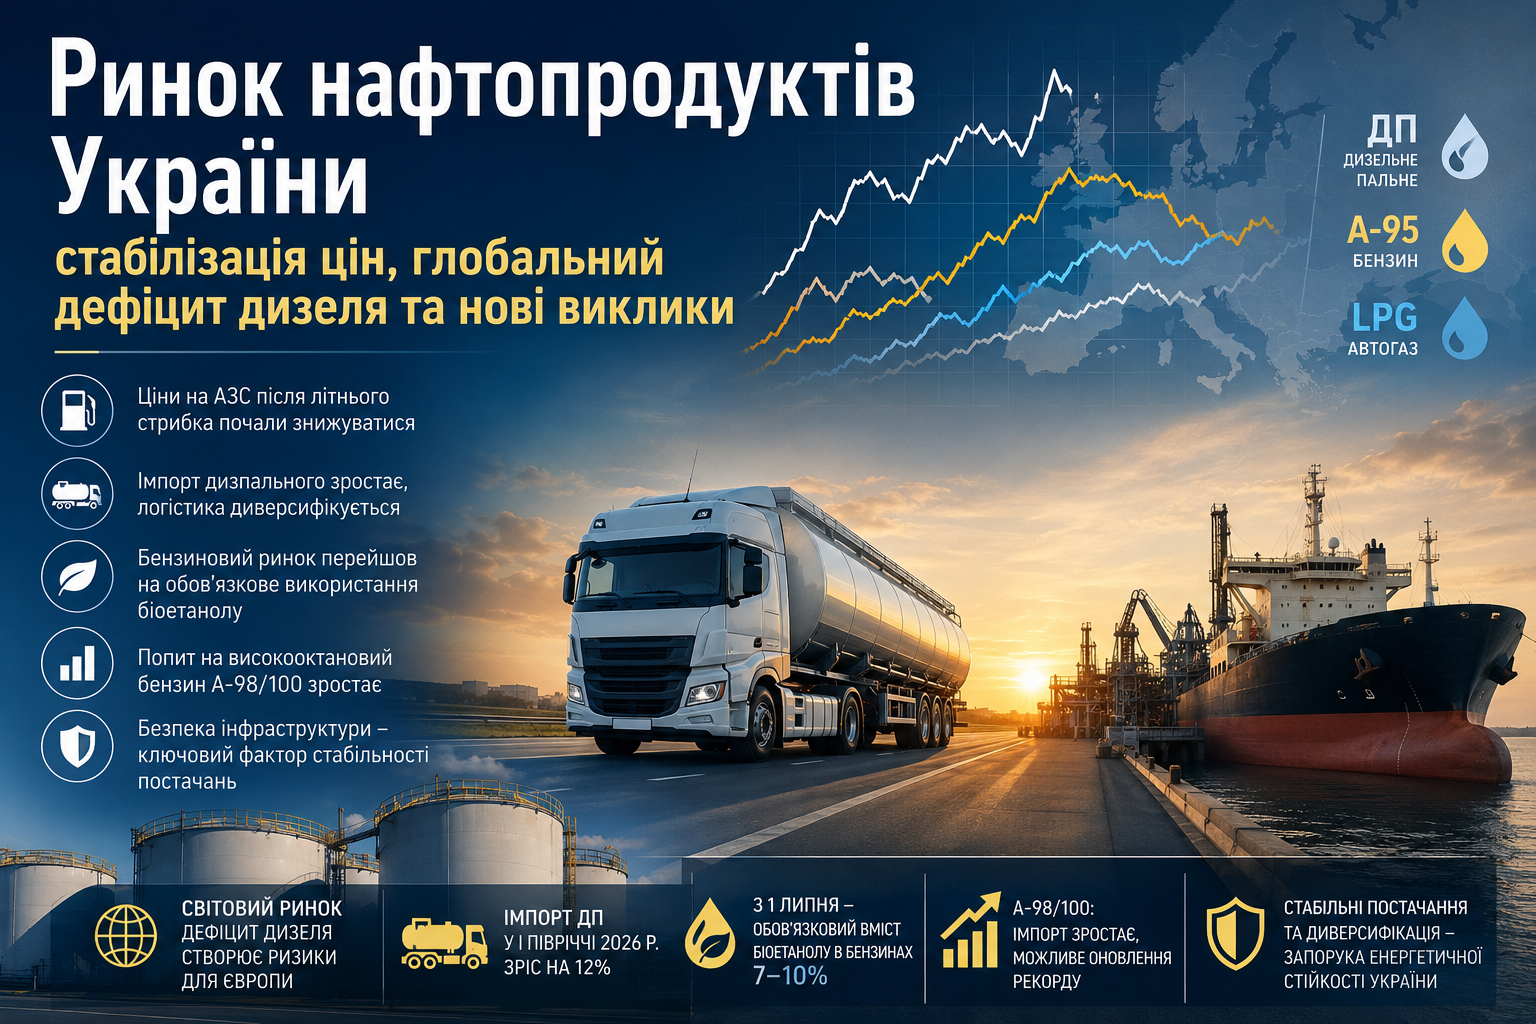
Ринок нафтопродуктів України: липень та початок серпня
Український ринок нафтопродуктів у серпні демонструє перші ознаки стабілізації після різкого подорожчання пального влітку. Роздрібні ціни на бензин, дизельне пальне та LPG у останні дні дещо знижуються, однак ситуація на світовому ринку залишається напруженою. Головний ризик для України — скорочення глобальної пропозиції дизельного пального та можливе посилення дефіциту ресурсу в Європі напередодні опалювального сезону. Дизель […]
Детальніше
АТ Енерго Трейд здійснили найбільше морське постачання грецького дорожнього бітуму Motor Oil (Hellas) до України
У липні 2026 року АТ Енерго Трейд реалізували найбільше пряме морське постачання дорожнього бітуму Bitumen 70/100 від одного з провідних європейських виробників — Motor Oil (Hellas). Танкер «3B Destiny» доставив до українського порту Ізмаїл 6,5 тисячі тонн високоякісного дорожнього бітуму, який уже протягом тижня був відвантажений українським споживачам.
Детальніше
AgroPetrol 2026: синергія ринку, швидкі рішення та нові контракти – результати участі АТ Енерго Трейд у конференції
16 квітня команда АТ Енерго Трейд взяла участь у галузевій конференції AgroPetrol 2026 — події, яка щороку збирає тих, хто реально формує енергетичний ринок України. На конференції були присутні понад 350 учасників: постачальники, імпортери, аграрні компанії, промисловість, трейдери, державний сектор.Детальніше про подію можна дізнатися на сайті Нафторинку. Що обговорював ринок Як учасники ринку, ми чітко […]
Детальніше
АТ Енерго Трейд у ТОП-5 імпортерів: імпорт бензину та дизелю в Україну у січні–лютому 2026 року
У лютому АТ Енерго Трейд увійшли до ТОП-5 імпортерів бензину в Україні (обсяг — 9,3 тис. тонн) та до ТОП-5 постачальників дизельного пального
(частка — 6,5% від загального імпорту)

Благодійна передача арктичного дизельного пального для ДСНС | АТ Енерго Трейд
31 січня АТ Енерго Трейд спільно з Благодійною організацією «Благодійний фонд «Допомога.АЕТ» здійснили безоплатну та безповоротну благодійну передачу арктичного дизельного пального ДП-Арк-Євро-5-ВО для потреб ДСНС України у Деснянському районі міста Києва.
Детальніше
Імпорт дизельного пального в Україну: рекордний грудень 2025 та виклики початку 2026 року
Імпорт дизельного пального в Україну рекордно зріс у грудні 2025 року. АТ Енерго Трейд забезпечує надійні постачання навіть у складних умовах.
Детальніше
Підтримка молоді та спорту — складова соціальної відповідальності АТ Енерго Трейд
20 січня відбулося підписання меморандуму про співпрацю між Федерацією дзюдо міста Києва, компанією АТ Енерго Трейд та благодійною організацією «Благодійний фонд «Допомога.AET».
Детальніше